

اتحاد شركات التأمين المصرية: الذكاء الاصطناعي يقود ثورة التخصيص.. ومستقبل التأمين يبدأ من احتياجات العميل
يفرض الذكاء الاصطناعي واقعا جديدا على صناعة التأمين العالمية، مع تسارع توجه الشركات نحو تطوير منتجات وخدمات أكثر ارتباطا باحتياجات العملاء، والانتقال من الوثائق التقليدية الموحدة إلى حلول تأمينية مرنة تستند إلى تحليل البيانات وفهم أنماط السلوك وتقييم المخاطر بصورة أكثر دقة.
ويكتسب هذا التحول أهمية متزايدة في ظل ارتفاع توقعات العملاء بشأن سرعة الخدمات وسهولة الإجراءات وملاءمة التغطيات التأمينية لظروفهم الفردية، وهو ما يدفع شركات التأمين إلى إعادة النظر في نماذج أعمالها وتطوير أدواتها التكنولوجية لتعزيز قدرتها على المنافسة وتحسين تجربة العميل.
وفي هذا السياق، يمثل التأمين القائم على احتياجات العملاء أحد الاتجاهات الاستراتيجية التي تستفيد من قدرات الذكاء الاصطناعي في بناء علاقة أكثر استدامة بين شركات التأمين وعملائها، من خلال تقديم حلول تستجيب للاحتياجات الفعلية، بدلا من الاعتماد على منتجات نمطية قد لا تتناسب مع اختلاف الظروف ومستويات المخاطر.
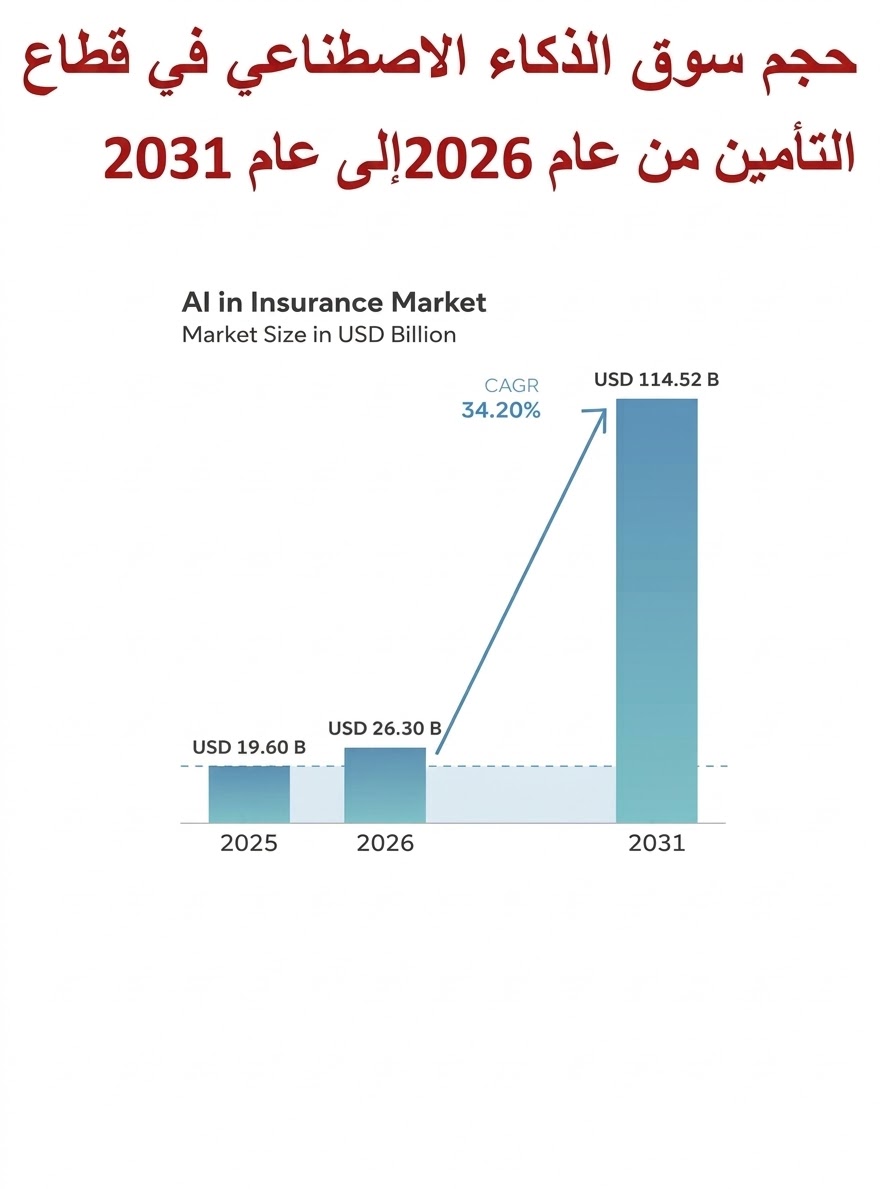
114.52 مليار دولار حجم متوقع لسوق الذكاء الاصطناعي بالتأمين
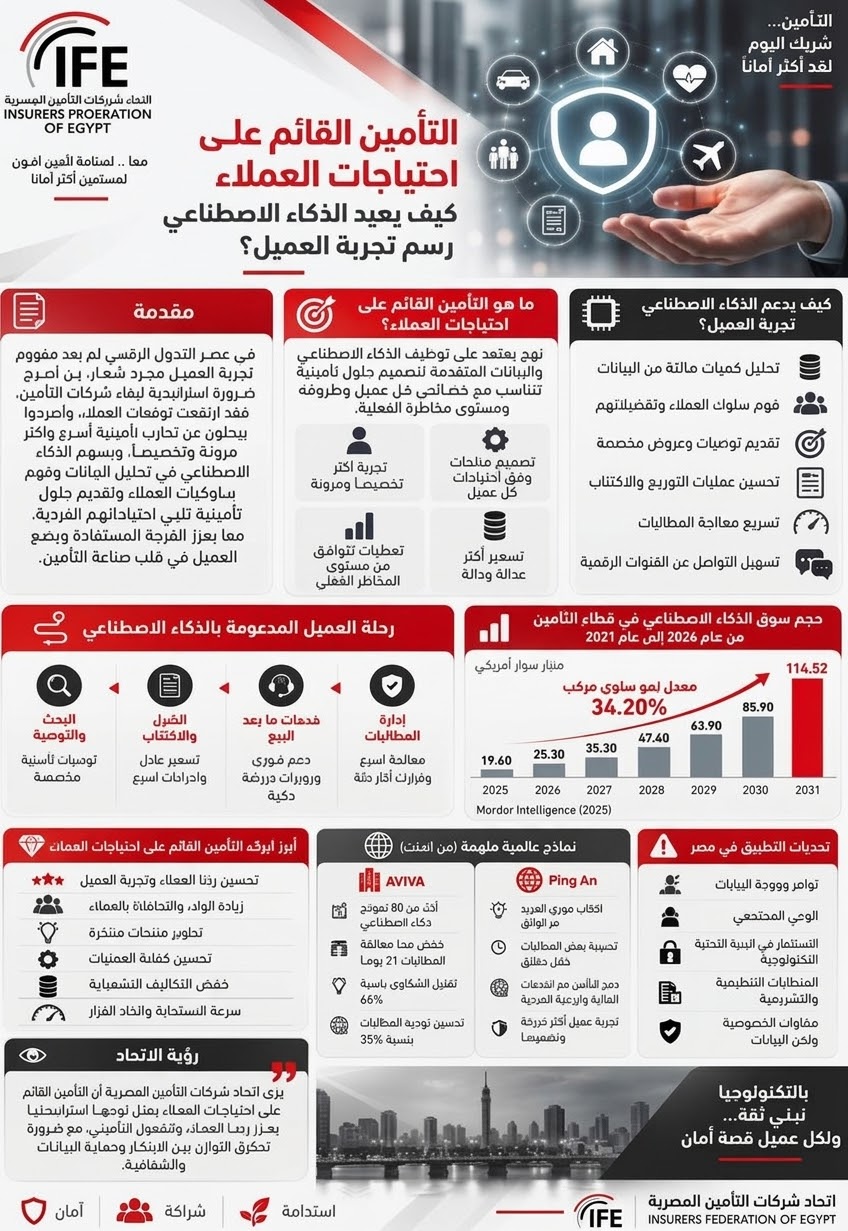
وتشير تقديرات شركة «موردور إنتليجنس»، الواردة في التقرير، إلى أن حجم سوق الذكاء الاصطناعي في قطاع التأمين مرشح للارتفاع من 26.3 مليار دولار عام 2026 إلى 114.52 مليار دولار بحلول عام 2031، بمعدل نمو سنوي مركب يبلغ 34.2% خلال الفترة من 2026 إلى 2031.
وتعكس هذه التوقعات تنامي الاعتماد على الحلول الرقمية في تحديث أنظمة شركات التأمين، وتطوير قدراتها على تحليل البيانات ومعالجة المطالبات وتقييم المخاطر، إلى جانب دعم اتخاذ القرارات بصورة أسرع وأكثر دقة.
كما يسهم هذا التوجه في تعزيز فرص تصميم منتجات تأمينية أكثر مرونة، وتحسين كفاءة العمليات التشغيلية، وتطوير قنوات التواصل مع العملاء بما يتوافق مع احتياجاتهم وتوقعاتهم المتغيرة.
تجربة العميل تتحول إلى محور المنافسة
لم تعد جودة تجربة العميل مقتصرة على سرعة إصدار الوثيقة أو سهولة سداد القسط، بل أصبحت تشمل جميع مراحل التعامل مع شركة التأمين، بدءا من الحصول على المشورة واختيار التغطية المناسبة، مرورا بإجراءات الشراء والاكتتاب، وصولا إلى خدمات ما بعد البيع وتسوية المطالبات.
ويتيح الذكاء الاصطناعي تحليل البيانات المتاحة عن العملاء لتحديد احتياجاتهم بصورة أكثر دقة، وتقديم توصيات تتناسب مع طبيعة المخاطر التي يواجهونها، بما يساعد على تطوير تغطيات أكثر ملاءمة وتعزيز القيمة التي يحصلون عليها من المنتجات التأمينية.
كما تدعم هذه التقنيات تبسيط إجراءات الاكتتاب، وتسريع مراجعة المستندات، وتحسين دقة تقييم المخاطر، بما ينعكس على كفاءة الخدمة وسهولة حصول العملاء عليها.
وفي مجال خدمة العملاء، تتيح روبوتات الدردشة والمساعدات الافتراضية تقديم إجابات فورية عن الاستفسارات على مدار الساعة، وتوفير معلومات مرتبطة بالوثائق والخدمات التأمينية، بما يقلل أوقات الانتظار ويحسن التواصل بين الشركات وعملائها.
إدارة المطالبات.. من الإجراءات الطويلة إلى الاستجابة الأسرع
تمثل المطالبات التأمينية إحدى أهم نقاط التقييم في العلاقة بين العميل وشركة التأمين، خاصة أن سرعة التعامل معها ودقة قراراتها تؤثران بصورة مباشرة في مستوى الثقة بالخدمات المقدمة.
ويساعد الذكاء الاصطناعي على تحليل البيانات والمستندات وتقييم الأضرار، بما يدعم تسريع إجراءات مراجعة المطالبات وتوجيهها إلى الجهات المختصة، مع تحسين كفاءة القرارات وتقليل الوقت اللازم لمعالجة الحالات.
وتوضح تجربة شركة «أفيفا» البريطانية أهمية هذه التطبيقات، إذ يشير التقرير إلى استخدام الشركة أكثر من 80 نموذجا للذكاء الاصطناعي في إدارة المطالبات، بما أسهم في خفض مدة تقييم ومراجعة المطالبات بمقدار 23 يوما، وتحسين دقة توجيهها بنسبة 30%، وخفض شكاوى العملاء بنسبة 65%.
وتؤكد هذه المؤشرات أهمية توظيف التكنولوجيا في تحسين كفاءة العمليات التأمينية، مع ضرورة مراعاة طبيعة كل مطالبة وضمان دقة المعلومات والقرارات المرتبطة بها.
بينغ آن.. نموذج لتكامل التأمين والتكنولوجيا
وتبرز تجربة شركة «بينغ آن» الصينية باعتبارها نموذجا لتوظيف الذكاء الاصطناعي في تطوير الخدمات التأمينية، من خلال منظومة تجمع بين التأمين والخدمات المالية والرعاية الصحية، مدعومة باستثمارات في التكنولوجيا والبنية الرقمية.
ووفقا للتقرير، أسهمت تطبيقات الذكاء الاصطناعي لدى الشركة في تسريع عمليات الاكتتاب والتعويضات، مع إصدار قرارات فورية بشأن معظم وثائق تأمين الحياة، وتسوية بعض المطالبات خلال دقائق معدودة.
وتعكس هذه التجربة إمكانات دمج البيانات والتكنولوجيا في تقديم خدمات أكثر سرعة ومرونة، وتحسين قدرة الشركات على الاستجابة لطلبات العملاء، وتبسيط الإجراءات التأمينية.
مخاطر البيانات تفرض ضوابط أكثر صرامة
ورغم الفرص التي يوفرها الذكاء الاصطناعي، فإن التوسع في استخدامه يطرح تحديات تتعلق بخصوصية البيانات وأمن المعلومات وعدالة القرارات التأمينية.
فالتأمين القائم على احتياجات العملاء يعتمد على تحليل كميات كبيرة من البيانات الشخصية والسلوكية، وهو ما يستلزم ضمان استخدامها بصورة مسؤولة، ووضع ضوابط واضحة لحمايتها، وتعزيز الشفافية بشأن أسس تقييم المخاطر وتحديد التغطيات.
كما أن احتمالات التحيز في الخوارزميات أو إنتاج نتائج غير دقيقة قد تؤثر في جودة التوصيات التأمينية أو القرارات المتعلقة بالمطالبات، الأمر الذي يجعل الرقابة البشرية ومراجعة النتائج من العناصر الأساسية لضمان سلامة التطبيق.
ومن هنا، يتطلب نجاح هذا التحول تحقيق التكامل بين القدرات التحليلية للذكاء الاصطناعي والخبرة البشرية، بما يضمن الاستفادة من التكنولوجيا دون الإخلال بحقوق العملاء أو المساس بثقتهم في شركات التأمين.
اتحاد شركات التأمين المصرية: التخصيص يدعم الشمول التأميني
ويرى اتحاد شركات التأمين المصرية أن التأمين القائم على احتياجات العملاء يمثل توجها استراتيجيا محوريا لإعادة تعريف تجربة العميل، في ظل التحول الرقمي المتسارع والتغير المستمر في توقعات المستهلكين.
ويؤكد الاتحاد أن توظيف التقنيات الحديثة وتحليل البيانات يسهم في تطوير مختلف مراحل الرحلة التأمينية، وتقديم توصيات أكثر ملاءمة، وتحسين إدارة المطالبات، وتوفير تغطيات مرنة تتوافق مع مستويات المخاطر الفعلية وسلوك العملاء، بما يدعم توسيع نطاق الشمول التأميني.
كما يشدد على أهمية تحقيق التوازن بين الابتكار وحماية حقوق العملاء، من خلال الالتزام بمعايير الشفافية وحماية البيانات، والاستثمار في تطوير القدرات التقنية والبشرية، والاستفادة من التجارب العالمية بما يتناسب مع طبيعة السوق المصرية.
ويؤكد هذا التوجه أن مستقبل صناعة التأمين لن يعتمد فقط على امتلاك أحدث التقنيات، بل على قدرة الشركات على توظيفها لتقديم قيمة حقيقية للعملاء، وتحسين جودة الخدمات، وتعزيز الثقة والولاء، ورفع كفاءة القطاع وتنافسيته.
ومع استمرار تطور تطبيقات الذكاء الاصطناعي، تتجه صناعة التأمين نحو نموذج أكثر اعتمادا على البيانات والتخصيص، بما يفتح المجال أمام حلول أكثر مرونة واستجابة، ويدعم دور القطاع في حماية الأفراد والمؤسسات ومواكبة متطلبات التحول الرقمي ورؤية مصر 2030.